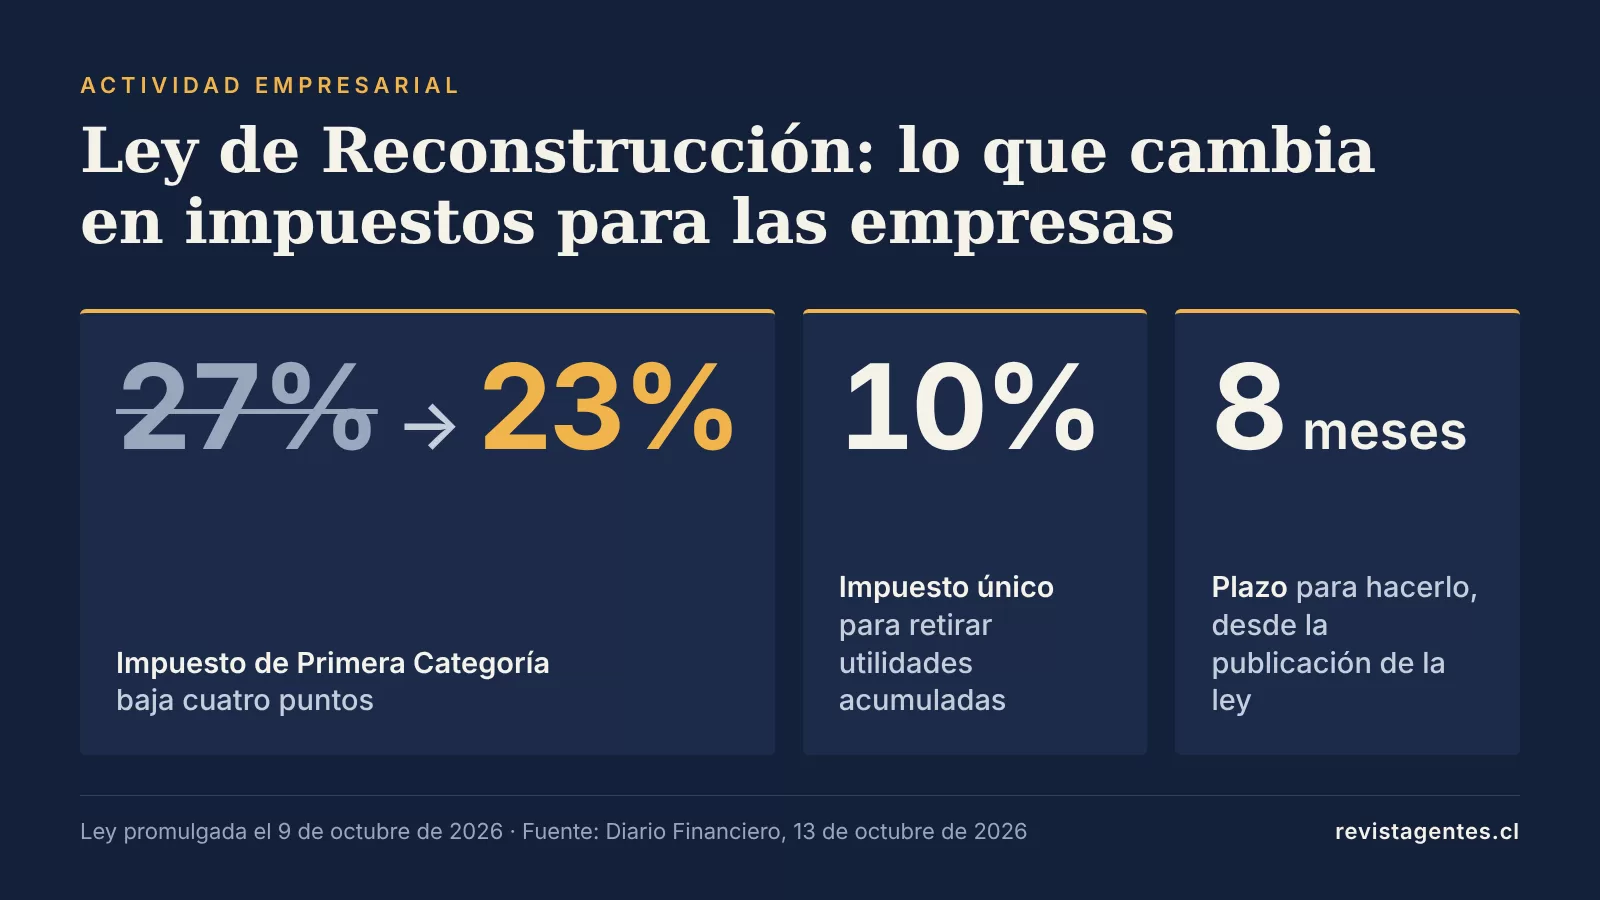
El Presidente José Antonio Kast promulgó el viernes 9 de octubre de 2026 la Ley de Reconstrucción Nacional, que introduce cambios relevantes al sistema tributario. Para que entre en vigencia faltan la toma de razón de la Contraloría, a donde ya fue enviado el decreto, y su publicación en el Diario Oficial. Según informó Diario Financiero, esto podría ocurrir esta semana, posiblemente este miércoles 14 de octubre.
El cambio central es la rebaja del impuesto de Primera Categoría, de 27% a 23%. La ley también elimina el gravamen de 10% a las ganancias de capital en operaciones bursátiles y reintegra el sistema de impuesto a la renta.
Otra medida clave es un impuesto único y sustitutivo de 10% para retirar utilidades acumuladas (registros FUT, FUR y STUT). Las empresas tendrán ocho meses, contados desde la publicación de la ley. El Fisco espera recaudar US$ 770 millones en dos años con esta medida.
La ley incluye además un régimen transitorio para la compra de viviendas (DFL-2), con tributación opcional de 5% al arriendo. Contempla una exención de IVA por un año en la venta de viviendas nuevas y tasas de 7% o 10% para la repatriación de capitales. También rebaja a la mitad, por un año, el impuesto a las donaciones.
Como regla general, las disposiciones rigen desde el primer día del mes siguiente a la publicación en el Diario Oficial, aunque algunas tienen fechas especiales. Según El Mostrador, los beneficios para viviendas DFL-2 y la exención sobre ciertas ganancias de capital entran en vigor el 1 de enero de 2027.
El Servicio de Impuestos Internos (SII) comprometió sus primeras instrucciones hacia fines de octubre. La primera regulará el impuesto único de 10%. La invariabilidad tributaria se publicaría al final por su complejidad. El Tribunal Constitucional declaró inconstitucionales algunos artículos, por lo que el texto definitivo publicado será clave para conocer el alcance real de cada cambio.
En breve
- ¿Está vigente? Aún no, según la información disponible: faltan la toma de razón de la Contraloría y la publicación en el Diario Oficial.
- ¿Cuánto baja el impuesto corporativo? De 27% a 23% en Primera Categoría.
- ¿Cuánto tiempo hay para retirar utilidades acumuladas? Ocho meses desde la publicación de la ley, pagando 10%.
- ¿Cuándo vienen las instrucciones del SII? Las primeras, hacia fines de octubre.



Comentarios
Comparte tu opinión.
0 comentarios
Aún no hay comentarios publicados.